


「#老後の自腹化」モンダイ。NISA貧乏これからどうなる?
#老後の自腹化モンダイとは?
老後の生活に備え、NISAやiDeCoなどを活用した資産形成が推奨されている。一方、物価上昇や実質賃金の伸び悩みにより、日々の生活を維持するだけで精いっぱいの人も少なくない。投資に回す余裕がない人や、制度の仕組みが分からず踏み出せない人もいるなか、老後の安心を確保するための負担は、ますます個人に委ねられ、将来への備えは「自腹化」されている。誰もが将来に備えられる社会を実現するために、私たちに必要なのは自己責任の意識なのか、それとも社会全体で支える仕組みなのだろうか。
1.投資したくても余裕がない│NISA未利用者の3割以上が「投資する資金がない」
2.金融知識は、どうやって得る?│20代〜30代のNISA未利用者の7割以上が制度や投資を十分に理解できていない
3.老後の安心まで自腹化│公的年金だけでは不安が残る時代、社会保障と個人の負担をどう考えるか
「将来のために、若いうちから資産形成を始めよう」「老後に備えて、NISAやiDeCoを活用しよう」。こうしたメッセージを目にする機会が増えている。
少子高齢化が進み、公的年金への不安が語られるなか、国も個人による資産形成を後押ししてきた。2024年には新NISAが始まり、投資によって将来に備えることは、以前にも増して身近な選択肢となっている。
一方、SNSでは、非正規雇用や低所得に苦しむ人々に対して「努力が足りない」「若いうちから投資していればよかった」といった自己責任を問う言葉も見られる。はたして、投資をする余裕がない人や、金融知識を身につける機会に恵まれなかった人も、将来の経済的不安を自分だけで引き受けなければならないのだろうか。
投資が広がる一方で、「投資に回すお金がない」という現実
新NISAの開始などを背景に、個人投資家を取り巻く環境は変化している。金融庁によると、NISA口座数は2025年3月末時点で約2,647万口座に達した。制度の拡充を受け、資産形成に取り組む人は増えている。
しかし、制度が利用しやすくなることと、誰もが実際に投資できることは同じではない。
2025年の消費者物価指数は、総合指数で前年比3.2%上昇した。食料品や日用品、光熱費など、日々の生活に必要な支出が増えるなか、収入が同じように伸びなければ、家計の余裕は縮小する。
毎月の家賃や食費、光熱費を支払うだけで精いっぱいの人にとって、投資に回すお金を確保することは簡単ではない。非正規雇用などで収入が不安定な人や、子育てに費用がかかる世帯にとっては、将来への備えよりも、目の前の生活を維持することが優先される場合もある。
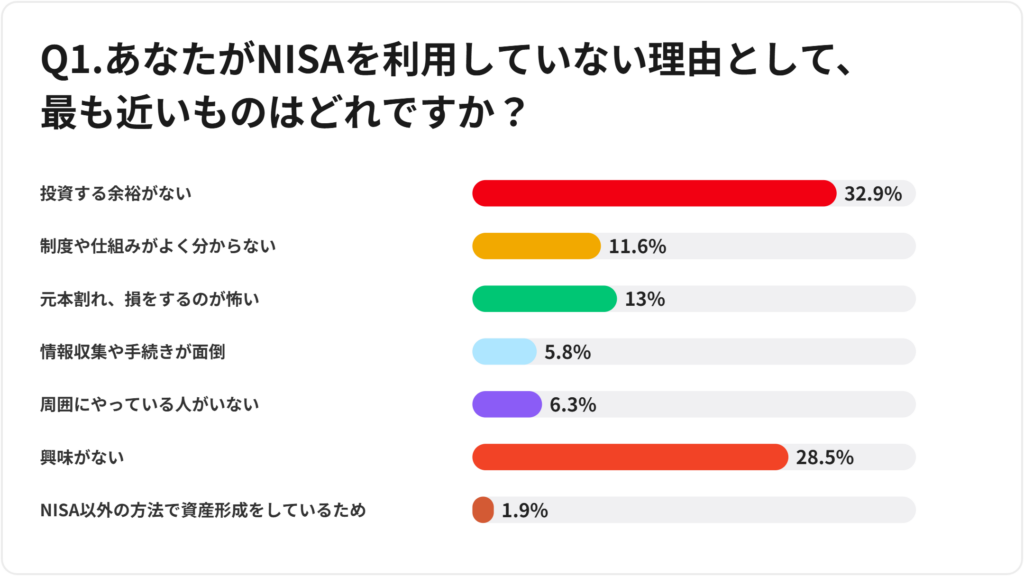
実際に、ニッポンモンダイが20代〜30代のNISA未利用者を対象に実施した独自調査では、利用していない理由として最も多かったのが「投資する余裕資金がない」で、3割以上を占めた。次いで「興味がない」が28.5%、「損をするのが怖い」が13%となった。
投資に関心がない人や、リスクを懸念する人もいる一方で、そもそも投資に充てる資金を確保できない人が一定数存在することが分かる。制度が整備され、少額から投資を始められるようになっても、日々の生活費を優先せざるを得ない人にとっては、資産形成のスタートラインに立つこと自体が難しいのかもしれない。
もちろん、投資は必ずしも大きな金額から始める必要はない。しかし、少額から始められることと、少額でも継続的に積み立てる余裕があることは別の話だ。そもそも、資産形成の前提となるのは、日々の生活を維持し、予期せぬ出費にも対応できる家計である。生活費を削ってまで投資をすることが、すべての人にとって適切とは限らない。
それでも投資をしていない人が「将来への備えを怠っている」と評価されるなら、そこには見過ごせない問題がある。
金融知識は、個人の努力だけで身につけるものなのか
資産形成をめぐる課題は、経済的な余裕の有無だけではない。
NISAや投資信託、株式、iDeCoなど、資産形成に関する制度や商品には、それぞれ異なる仕組みやリスクがある。投資に関心があっても、何から学べばよいのか分からない人もいるだろう。金融知識の不足も、資産形成を始めるうえでの障壁となっているのだ。
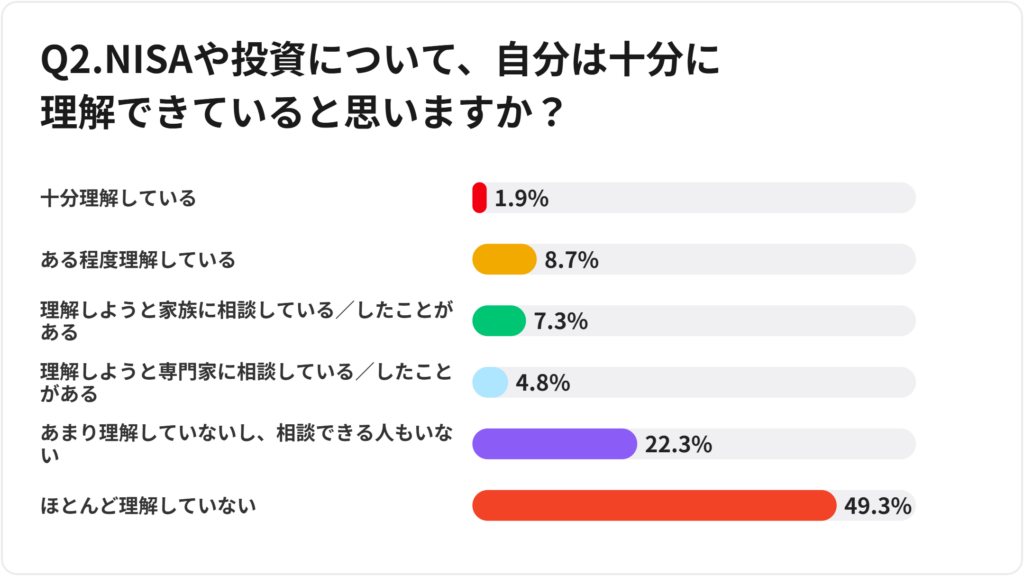
同調査でNISAや投資について十分に理解できているか尋ねたところ、「ほとんど理解していない」がおよそ半数に及び、「あまり理解していない」が22%に達した。今回の調査対象である20代〜30代のNISA未利用者の7割以上が、NISAや投資について十分に理解できていないと回答したことになる。制度の拡充によって投資が身近なものになった一方で、その仕組みやリスクについて理解する機会は、十分に行き届いていると言い切れない。
インターネットやSNSに投資情報があふれる一方、情報の正確性を見極めることは容易ではない。専門用語が並ぶ解説記事や、成功体験を強調する投資関連の投稿を見ても、自分に合った判断ができるとは限らない。身近に相談できる家族や知人がいるかどうかも、判断を左右する要素になり得る。金融機関などの専門家に相談する方法もあるが、相談先を探すこと自体にハードルを感じる人もいるはずだ。
金融知識を身につけることは、将来の選択肢を広げるうえで重要である。ただし、それを個人の情報収集能力や学習意欲だけの問題として片づけてよいのだろうか。
学校教育や職場で金融について学ぶ機会が十分にあるのか。中立的な立場から相談できる窓口は身近にあるのか。投資のメリットだけでなく、リスクや生活防衛資金の重要性まで理解できる環境が整っているのか。金融リテラシーの向上を個人に求めるのであれば、誰もが学び、相談し、納得して判断できる環境を整えることも欠かせない。
「投資をするべき」という空気が生む、新たなプレッシャー
資産形成をめぐっては、制度の利用や金融知識の習得に加え、社会的な雰囲気も無視できない。
周囲が投資を始めたと聞けば、自分だけが取り残されているように感じるかもしれない。SNSで資産額の増加や投資の成功談を目にすれば、何もしていない自分に焦りを覚えることもあるだろう。
将来に備えるための制度が普及すること自体は、望ましい側面を持つ。しかし、それがいつの間にか「投資をしていない人は将来を真剣に考えていない」という評価につながるとすれば、話は変わってくる。
投資には価格変動のリスクがあり、将来の利益が保証されているわけではない。個人の収入や家族構成、健康状態、将来設計によって、適切な備え方も異なる。投資をしないという選択にも、それぞれの事情や判断があるはずだ。
にもかかわらず、資産形成の成否が個人の努力や能力を測る尺度になれば、経済的に苦しい人ほど、生活の厳しさに加えて「自分の努力が足りない」という心理的な負担まで背負うことになる。
成果主義や実力主義のもとで、個人が常に競争し、結果を求められることに疲れを感じる人もいる。こうした状況を踏まえると、資産形成をめぐる自己責任論も、単なる投資の是非ではなく、社会がどこまで個人にリスクを負わせるのかという問題として捉える必要がある。
自分で備えることと、社会で支えることは両立できるか
自分の将来に備えることは大切だ。公的年金などの社会保障制度があるからといって、個人の資産形成が不要になるわけではない。NISAやiDeCoも、条件や目的に応じて活用すれば、将来への備えを考えるうえで有効な選択肢となる。
ただし、個人による資産形成を推進することと、将来の生活を個人の責任だけに委ねることは同じではない。
いまや、公的年金だけで十分な生活を送れるとは限らない。2026年度の国民年金(老齢基礎年金)の満額は月額7万608円にとどまり、受給開始を70歳まで繰り下げれば年金額は42%増額されるものの、その間の生活費は自分で確保する必要がある。さらに、物価上昇によって食料品や光熱費などの生活コストが増すなか、年金額が増額改定されても、実際の購買力が同じように維持されるとは限らない。
収入が安定しない人が、まず必要なのは継続的に投資することではなく、安定した生活基盤かもしれない。金融知識が不足している人には、投資を急かす言葉よりも、安心して学び、相談できる機会が必要だろう。そして、個人の努力だけでは解決できない低賃金や雇用の不安定さに対しては、雇用政策や社会保障を通じた対応も求められる。
資産形成をめぐる議論では、投資をする人としない人、備えられる人と備えられない人を単純に分けるのではなく、それぞれが置かれた状況に目を向けたい。
資産形成が老後の安心を左右する社会では、現役時代にどれだけ稼ぎ、どれだけ投資に回せたかが、その後の生活水準に直結しかねない。生涯にわたる経済格差が、老後の安心の格差にまでつながる社会を、私たちは望んでいるのだろうか。
【調査概要】
調査内容:若年層の資産形成意識アンケート
調査対象:東京・神奈川・千葉・埼玉・大阪・京都・愛知・福岡/男女/20歳以上39歳以下/一人暮らし/NISAをやっていない
調査期間:2026年10月21日
調査人数:207名(男97名/女110名)
調査機関:Freeasy
調査主体:ニッポンモンダイ
※本調査結果をご利用いただく際は、「ニッポンモンダイ調べ」と明記ください。
 共有する?